Kosten
Was kostet eine Betriebshaftpflicht?
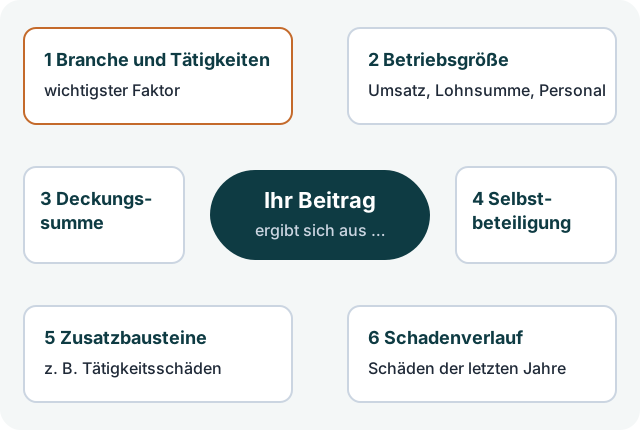
Der Beitrag einer Betriebshaftpflicht hängt vor allem von Ihrer Branche und Ihren Tätigkeiten ab, dazu von Umsatz oder Lohnsumme, Deckungssumme, Selbstbeteiligung und den gewählten Zusatzbausteinen. Ein reiner Bürobetrieb zahlt deshalb deutlich weniger als ein Bauunternehmen. Einen verlässlichen Beitrag gibt es nur mit einem konkreten Angebot.
 Von Kosovar Spahiu, Versicherungsmakler · Stand:
Die sechs Faktoren, die den Beitrag bestimmen
Versicherer berechnen den Beitrag aus dem Risiko Ihrer Tätigkeit und der Größe Ihres Betriebs, angepasst durch Summe, Eigenanteil und Bausteine. Im Einzelnen:
1.Branche und Tätigkeiten
Der wichtigste Faktor. Versicherer ordnen jede Tätigkeit einer Gefahrenklasse zu. Ein Planungsbüro hat ein anderes Risiko als ein Dachdecker mit Feuerarbeiten. Nebentätigkeiten zählen mit.
2.Betriebsgröße
Je nach Versicherer wird nach Jahresumsatz, Lohnsumme oder Anzahl der Mitarbeitenden gerechnet. Inhaber, Angestellte, Azubis und Aushilfen werden dabei unterschiedlich gewichtet.
3.Deckungssumme
Höhere Summen kosten mehr. Wie viel mehr, ist von Versicherer zu Versicherer verschieden. Im Vergleich sehen Sie den Unterschied für Ihren Betrieb direkt nebeneinander.
4.Selbstbeteiligung
Ein fester Eigenanteil pro Schaden senkt den Beitrag. Manche Tarife sehen für einzelne Bausteine eigene Selbstbeteiligungen vor.
5.Zusatzbausteine
Tätigkeitsschäden, Schlüsselverlust, erweiterte Produkthaftpflicht, Umweltschaden oder Auslandsschutz erhöhen den Beitrag, schließen aber oft die entscheidenden Lücken.
6.Schadenverlauf
Wer in den letzten Jahren mehrere Schäden gemeldet hat, zahlt häufig mehr oder bekommt nicht bei jedem Versicherer ein Angebot.
Was kostet die Betriebshaftpflicht für meinen Betrieb?
Einen belastbaren Beitrag gibt es nur mit einem Angebot für Ihren konkreten Betrieb. Pauschale „ab“-Preise sagen wenig, weil sie meist nur eine Standardtätigkeit ohne wichtige Einschlüsse abbilden. Wir holen für Sie Angebote mehrerer Versicherer ein, auf Basis Ihrer tatsächlichen Tätigkeiten, und zeigen Ihnen, wie sich Beitrag und Deckung unterscheiden. Dafür reicht ein kurzes Gespräch: kostenloses Angebot anfordern.
Warum der günstigste Tarif selten der beste ist
Bei der Betriebshaftpflicht unterscheiden sich Tarife weniger beim Preis als bei dem, was sie im Ernstfall tatsächlich zahlen. Zwei Angebote mit gleicher Deckungssumme können sehr verschieden sein, zum Beispiel bei:
- Tätigkeitsschäden: volle Summe, kleine Teilsumme oder gar nicht versichert
- Mietsachschäden: alle Ursachen oder nur Brand und Leitungswasser
- Leitungsschäden: Schäden an Leitungen im Erdreich oder in Wänden mit oder ohne Begrenzung
- Nebentätigkeiten: automatisch mitversichert oder nur, wenn ausdrücklich genannt
- Subunternehmer: Ihre Haftung für Nachunternehmer eingeschlossen oder nicht
Ein Tarif, der ein paar Euro im Monat spart, aber genau Ihre typische Schadenart ausklammert, kommt Sie im Ernstfall teuer zu stehen. Welche Bausteine es gibt, steht auf der Seite Was deckt eine Betriebshaftpflicht ab?
Ob Sie direkt beim Versicherer, über ein Portal oder über einen Makler abschließen, entscheidet vor allem darüber, wie gründlich die Bedingungen für Ihren Betrieb geprüft werden. Mehr dazu im Vergleich Betriebshaftpflicht online, Portal oder Makler?
So können Sie Beiträge sparen, ohne Lücken zu riskieren
- Tätigkeiten genau beschreiben: Eine zu weit gefasste Beschreibung kann teurer sein als nötig, eine zu enge lässt Lücken.
- Selbstbeteiligung bewusst wählen: Ein Eigenanteil pro Schaden, zum Beispiel 250 oder 500 Euro, senkt den Beitrag. Er lohnt sich, solange Sie kleine Schäden gut selbst tragen können.
- Jährliche Zahlweise: Manche Versicherer verlangen für monatliche Zahlung einen Aufschlag.
- Bündeln: Manche Versicherer bieten Rabatte, wenn Betriebshaftpflicht, Inhalts- oder Elektronikversicherung in einem Vertrag zusammengefasst werden. Ob sich das lohnt, prüfen wir im Vergleich.
- Vertrag regelmäßig prüfen: Betriebe verändern sich. Ein Vertrag, der vor zehn Jahren gepasst hat, kann heute zu teuer oder zu lückenhaft sein.
Was kostet die Betriebshaftpflicht in meiner Branche?
Welche Angaben den Beitrag in Ihrem Gewerk besonders beeinflussen, erklären die Branchenseiten. Zum Beispiel für Handwerker, Elektriker, Bauunternehmen, Kfz-Werkstätten und Hausmeisterservices. Ob Sie überhaupt verpflichtet sind, eine Betriebshaftpflicht abzuschließen, klärt der Ratgeber Ist eine Betriebshaftpflicht Pflicht?
Kosten für Gründer und Kleingewerbe
Wer gerade gründet oder nebenberuflich ein Kleingewerbe führt, kann mit einem kleinen Umsatz und wenigen Bausteinen starten. Wichtig ist, dass die tatsächlichen Tätigkeiten von Anfang an richtig versichert sind und der Vertrag mit dem Betrieb mitwachsen kann. Mehr dazu im Ratgeber Betriebshaftpflicht für Gründer und Kleingewerbe.
Häufige Fragen
Kann ich die Betriebshaftpflicht von der Steuer absetzen?
Ja. Die Betriebshaftpflicht ist eine betrieblich veranlasste Versicherung, der Beitrag gilt deshalb als Betriebsausgabe. Wie Sie ihn im Einzelfall verbuchen, klären Sie am besten mit Ihrer Steuerberatung.
Warum ist mein Beitrag höher als im Online-Rechner?
Online-Rechner arbeiten meist mit einer Standardtätigkeit und einem Grundschutz. Sobald Nebentätigkeiten, höhere Summen für Tätigkeitsschäden, Subunternehmer oder ein Schadenverlauf dazukommen, ändert sich der Beitrag. Ein günstiger Rechnerpreis ist wenig wert, wenn die tatsächliche Tätigkeit nicht versichert ist.
Wird der Beitrag nachträglich angepasst?
Bei vielen Verträgen ja. Wird der Beitrag nach Umsatz oder Lohnsumme berechnet, fragt der Versicherer die Werte regelmäßig ab und rechnet nach. Wächst Ihr Betrieb, steigt der Beitrag; schrumpft er, sinkt er entsprechend.
Lohnt sich eine höhere Selbstbeteiligung?
Oft ja, wenn Sie kleine Schäden selbst tragen können. Eine Selbstbeteiligung senkt den Beitrag und hält kleine Schadenmeldungen aus Ihrem Schadenverlauf heraus. Sie sollte aber so gewählt sein, dass mehrere Schäden im Jahr Ihren Betrieb nicht belasten.