Ratgeber
Tätigkeitsschäden in der Betriebshaftpflicht: was sie sind und wie Sie sie versichern
Ein Tätigkeitsschaden ist ein Schaden an einer fremden Sache, der entsteht, während Sie an oder mit dieser Sache arbeiten, etwa die Arbeitsplatte, die bei der Montage reißt. Die Musterbedingungen der Haftpflichtversicherung schließen solche Schäden zunächst aus. Versichert sind sie nur, wenn der Vertrag sie ausdrücklich wieder einschließt, und dann oft mit einer eigenen, kleineren Summe.
 Von Kosovar Spahiu, Versicherungsmakler · Stand:
Was ist ein Tätigkeitsschaden?
Ein Tätigkeitsschaden ist ein Schaden an einer fremden Sache, der durch Ihre berufliche Arbeit an oder mit genau dieser Sache entsteht. Die Musterbedingungen des Versicherungsverbands, die Allgemeinen Versicherungsbedingungen für die Haftpflichtversicherung (AHB), beschreiben das in Ziffer 7.7 so: Schäden an fremden Sachen, die durch eine gewerbliche Tätigkeit an diesen Sachen entstanden sind, etwa durch Bearbeitung, Reparatur, Beförderung oder Prüfung. Dazu zählen auch Schäden an Sachen, die Sie als Werkzeug, Hilfsmittel oder Materialablage benutzen.
Drei Beispiele:
- Der Fliesenleger beschädigt beim Abstemmen der alten Fliesen die Fußbodenheizung darunter.
- Der Monteur stellt seinen Werkzeugkoffer auf der Arbeitsplatte des Kunden ab und zerkratzt sie.
- Beim Transport einer Maschine in die Werkstatt fällt diese vom Hubwagen.
Warum sind Tätigkeitsschäden zunächst ausgeschlossen?
Weil die Haftpflichtversicherung nicht das Risiko übernehmen soll, die eigene Arbeit gut zu machen. Wer an einer Sache arbeitet, hat sie in der Hand. Versicherer trennen deshalb zwischen dem allgemeinen Haftpflichtrisiko, also dem Schaden an Dingen, an denen Sie gerade nicht arbeiten, und dem besonderen Risiko der Bearbeitung. Das zweite versichern sie nur gegen eigenen Beitrag und meist mit eigener Summe.
Für Handwerksbetriebe und Dienstleister, die beim Kunden arbeiten, ist das ein zentraler Punkt. Ohne Wiedereinschluss bliebe genau der Schaden ungedeckt, der in ihrem Alltag am wahrscheinlichsten ist.
Tätigkeitsschaden oder normaler Sachschaden?
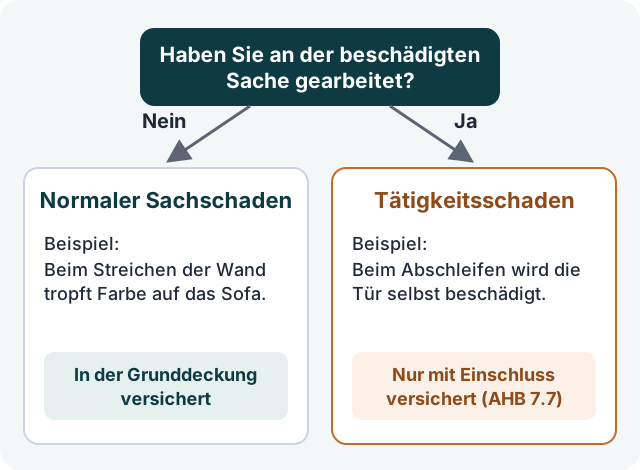
Die Frage ist immer: Haben Sie an dieser Sache gearbeitet, sie benutzt oder in Ihrer Obhut gehabt? Wenn ja, ist es meist ein Tätigkeitsschaden. Wenn nein, ein normaler Sachschaden.
| Situation | Einordnung |
|---|---|
| Beim Streichen der Wand tropft Farbe auf das Sofa im Raum | normaler Sachschaden (am Sofa wurde nicht gearbeitet) |
| Beim Abschleifen der Tür wird das Türblatt beschädigt | Tätigkeitsschaden (an der Tür wurde gearbeitet) |
| Beim Bohren in die Wand wird eine Wasserleitung getroffen | je nach Vertrag Leitungs- oder Tätigkeitsschaden |
| Das zur Reparatur mitgenommene Möbelstück wird in der Werkstatt beschädigt | Tätigkeits- bzw. Obhutsschaden |
| Die Leiter wird an die Glasfassade gelehnt und zerkratzt sie | Tätigkeitsschaden (Sache als Hilfsmittel benutzt) |
Die Grenze ist im Einzelfall nicht immer eindeutig, und Versicherer formulieren ihre Bedingungen unterschiedlich. Gerade deshalb lohnt es sich, den Einschluss möglichst weit zu fassen.
Wie Tarife Tätigkeitsschäden einschließen
Gute Tarife schließen Tätigkeitsschäden wieder ein, unterscheiden dabei aber oft nach der Art der Sache. Typische Unterscheidungen in den Bedingungen:
- Unbewegliche Sachen, also Gebäude und fest eingebaute Teile wie Böden, Wände, Leitungen
- Bewegliche Sachen, etwa Möbel, Geräte, Maschinen oder Fahrzeuge
- Sachen in Ihrer Obhut, die Sie zur Bearbeitung mitnehmen oder lagern
Für jede Gruppe kann eine eigene Summe und eine eigene Selbstbeteiligung gelten. Ein Tarif mit hoher Hauptsumme kann deshalb trotzdem eine kleine Summe für Tätigkeitsschäden haben. Beim Vergleich legen wir genau diese Werte nebeneinander.
Was trotz Einschluss nicht versichert ist
Auch mit Einschluss bleibt die Nachbesserung Ihrer eigenen Leistung Ihre Sache. Typische Grenzen:
- Kosten, Ihre eigene Arbeit mangelfrei herzustellen, also Gewährleistung und Nachbesserung
- Schäden an Teilen, die Sie selbst geliefert haben
- Schäden, die über die vereinbarte Teilsumme hinausgehen
- vorsätzlich oder unter bewusster Missachtung von Vorschriften verursachte Schäden
Was die Betriebshaftpflicht sonst nicht übernimmt, steht auf der Seite Was deckt eine Betriebshaftpflicht ab?.
Welche Summe ist sinnvoll?
Orientieren Sie sich am Wert der Dinge, an denen Sie typischerweise arbeiten. Hilfreiche Fragen:
- Woran arbeiten Sie meistens: Wohnungen, Gewerbeflächen, Maschinen, Fahrzeuge?
- Wie teuer wäre der Ersatz der wertvollsten Sache, an der Sie regelmäßig arbeiten?
- Was würde ein Ausfall beim Kunden zusätzlich kosten, etwa wenn eine Anlage stillsteht?
- Verlangen Ihre Auftraggeber bestimmte Summen?
Mehr zur Summenwahl insgesamt im Ratgeber Welche Deckungssumme ist sinnvoll?
Wie teuer Fehler bei der Arbeit werden können, zeigen die Schadenbeispiele aus der Rechtsprechung.
Tätigkeitsschäden nach Branche
In jedem Gewerk sehen typische Tätigkeitsschäden anders aus. Branchenspezifische Hinweise finden Sie hier:
- Elektriker: Geräte und Verteilungen beim Kunden
- Sanitär und Heizung: Bäder, Leitungen, Heizungsanlagen
- Fliesenleger: Untergründe und Fußbodenheizungen
- Maler und Lackierer: bearbeitete Flächen und Bauteile
- Trockenbau: Bestandsbauteile und Böden
- Schreiner und Tischler: Montage und Kundenmöbel in der Werkstatt
- Metallbau: Montage und Demontage
- Kfz-Werkstätten: Kundenfahrzeuge in Ihrer Obhut
- Reinigungsfirmen: gereinigte Böden und Oberflächen
Häufige Fragen
Ist ein Bearbeitungsschaden dasselbe wie ein Tätigkeitsschaden?
Im Alltag ja. Versicherer sprechen von Tätigkeits-, Bearbeitungs- oder Obhutsschäden und meinen damit Schäden an fremden Sachen, an oder mit denen Sie arbeiten oder die Sie in Ihrer Obhut haben. Wie die Begriffe im einzelnen Vertrag abgegrenzt sind, steht in den Bedingungen.
Zahlt die Versicherung auch, wenn ich das Bauteil selbst geliefert habe?
Schäden an Ihrer eigenen Lieferung oder Leistung sind in der Regel kein Tätigkeitsschaden, sondern Gewährleistung: Sie müssen das Teil ersetzen oder nachbessern. Versichert sein kann aber der Schaden, den das mangelhafte Teil an anderen Sachen anrichtet.
Gibt es eine Selbstbeteiligung für Tätigkeitsschäden?
Das kommt vor. Manche Tarife sehen für Tätigkeitsschäden einen eigenen, höheren Selbstbehalt vor als für andere Sachschäden. Achten Sie beim Vergleich auf beides: die Summe und den Eigenanteil.
Wie hoch sollte die Summe für Tätigkeitsschäden sein?
So hoch, dass der teuerste realistische Schaden an einer Sache, an der Sie arbeiten, abgedeckt ist. Für einen Maler in Mietwohnungen ist das eine andere Größenordnung als für einen Elektriker, der in Produktionsanlagen arbeitet. Die passende Summe leiten wir im Gespräch aus Ihren Aufträgen ab.